Domain beschaffungsprogramm.de kaufen?
Wir ziehen mit dem Projekt
beschaffungsprogramm.de um.
Sind Sie am Kauf der Domain
beschaffungsprogramm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain beschaffungsprogramm.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **

Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
LAGER Kunststoff Haustür "FABIENNE" 71 mm kurze Lieferzeit Weiß RAL 9016 beidseitig innen öffnend DIN rechtsHaustür schnell lieferbar LAGER PVC Haustür "FABIENNE" 71 mm Weiß mit sicherer 5-fach Rollzapfenverriegelung und Satinato (Milchglas) im klassischen Verkehrsweiß RAL 9016 in den Maßen 100 cm x 200 cm oder 100 cm x 210 cm bestellen599,00 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
LAGER Kunststoff Haustür "NELLY" 71 mm kurze Lieferzeit Weiß RAL 9016 beidseitig innen öffnend DIN linksHaustür schnell lieferbar LAGER PVC Haustür "NELLY" 71 mm Weiß mit sicherer 5-fach Rollzapfenverriegelung und Satinato (Milchglas) im klassischen Verkehrsweiß RAL 9016 in den Maßen 100 cm x 200 cm oder 100 cm x 210 cm bestellen519,00 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
LAGER Kunststoff Haustür "LORE" 71 mm kurze Lieferzeit Weiß RAL 9016 beidseitig innen öffnend DIN rechtsHaustür schnell lieferbar LAGER PVC Haustür "LORE" 71 mm Weiß mit sicherer 5-fach Rollzapfenverriegelung und Satinato (Milchglas) im klassischen Verkehrsweiß RAL 9016 in den Maßen 100 cm x 200 cm oder 100 cm x 210 cm bestellen619,00 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
Ellinghaus, Ulrich: Unternehmerische Sorgfaltspflichten in der LieferketteUnternehmerische Sorgfaltspflichten in der Lieferkette , Betroffene Unternehmen, Umsetzung der Anforderungen, Rechtsfolgen bei Nichtbeachtung und vieles mehr , Rückleuchten > Lichter, Leuchten & Blinker , Auflage: 1. Auflage, Erscheinungsjahr: 20240613, Titel der Reihe: dtv-Taschenbücher Beck Rechtsberater##, Autoren: Ellinghaus, Ulrich, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 288, Keyword: Lieferketten; Lieferkettensorgfaltspflichtengesetz; LkSG; Risikoanalyse; Sorgfaltspflicht, Fachschema: Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 288 Blätter, Länge: 240, Breite: 159, Höhe: 17, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff EStG:
-
LAGER Kunststoff Nebeneingangstür "ANTONIA-Q" 71 mm kurze Lieferzeit Kiefer holzähnlich innen öffnend DIN linksNebeneingangstür schnell lieferbar LAGER PVC Nebeneingangstür "ANTONIA-Q" 71 mm Kiefer mit sicherer 5-fach Rollzapfenverriegelung und Ornamentglas 504 im Holzdekor Kiefer in den Maßen 88 cm x 190 cm oder 98 cm x 200 cm bestellen für Hobbyraum, Werkstatt oder Carport579,00 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
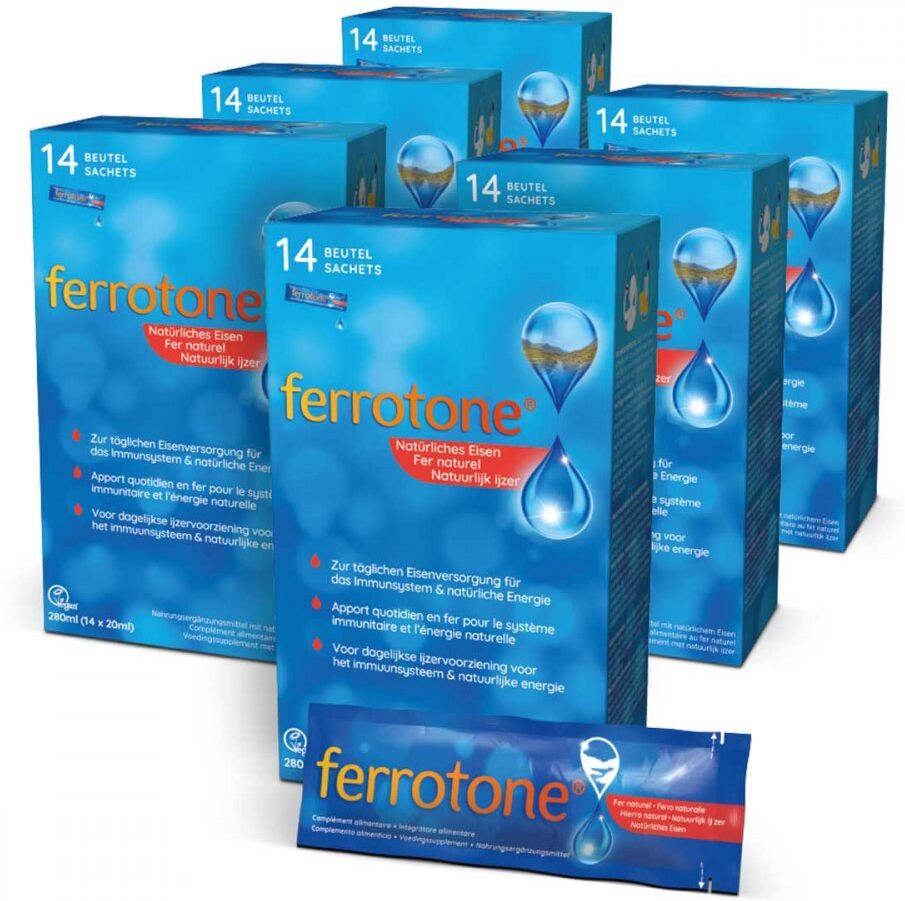
Ferrotone - der flüssige Eisen-LieferantAnwendungsgebiet von Ferrotone - der flüssige Eisen-LieferantFerrotone - der flüssige Eisen-Lieferant ist ein Nahrungsergänzungsmittel mit natürlichem Eisen, das Sie bei der täglich ausreichenden Zufuhr von Eisen unterstützt. Das in den praktischen Tagesportionsbeuteln enthaltene, eisenreiche Wasser entspringt einer natürlichen Quelle in den Snowdonia Mountains in Wales. Das in Ferrotone - der flüssige Eisen-Lieferant enthaltene Eisen wird sehr gut vom Körper aufgenommen und kann bis zu 40% von ihm verwertet werden. Mit nur einem Beutel Ferrotone - der flüssige Eisen-Lieferant können Sie einen wichtigen Beitrag zur Deckung Ihres täglichen Eisenbedarfs leisten. Wegen seines natürlich hohen Eisengehaltes bietet sich Ferrotone - der flüssige Eisen-Lieferant vor allem bei ernährungs- und körperlich bedingten Eisenmangel an, wie er häufig anzutreffen ist bei: Frauen während der Schwangerschaft Aktiven und Sportlern Vegetariern und Veganern Andere Kunden suchten auch nach: Eisensaft. Wirkungsweise von Ferrotone - der flüssige Eisen-LieferantEisen ist ein lebenswichtiges Spurenelement, das für viele Funktionen im Körper gebraucht wird. Vor allem für den Sauerstofftransport und den Energiestoffwechsel ist Eisen essentiell.Wirkstoffe / Inhaltsstoffe / ZutatenFerrotone - der flüssige Eisen-Lieferant enthält: Zutaten: Wasser mit hohem natürlichem Eisengehalt Durchschnittliche Nährwerte pro Beutel (20ml) %NRV* Eisen (Fe2+) 5mg (36%) *Nährstoffbezugswerte (NRV)GegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe und bei Kindern unter 3 Jahren sollte dieses Produkt nicht angewendet werden.DosierungVerzehrempfehlung der Ferrotone - der flüssige Eisen-Lieferant: Täglich den Inhalt eines Beutels (schwangere Frauen bis zu zwei Beutel) direkt einnehmen oder in ein Glas Fruchtsaft oder Wasser geben und umgehend trinken.HinweiseNahrungsergänzungsmittel sind ke56,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
LAGER Kunststoff Haustür "FABIENNE" 71 mm kurze Lieferzeit Weiß RAL 9016 beidseitig innen öffnend DIN rechtsHaustür schnell lieferbar LAGER PVC Haustür "FABIENNE" 71 mm Weiß mit sicherer 5-fach Rollzapfenverriegelung und Satinato (Milchglas) im klassischen Verkehrsweiß RAL 9016 in den Maßen 100 cm x 200 cm oder 100 cm x 210 cm bestellen599,00 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
LAGER Kunststoff Haustür "NELLY" 71 mm kurze Lieferzeit Weiß RAL 9016 beidseitig innen öffnend DIN linksHaustür schnell lieferbar LAGER PVC Haustür "NELLY" 71 mm Weiß mit sicherer 5-fach Rollzapfenverriegelung und Satinato (Milchglas) im klassischen Verkehrsweiß RAL 9016 in den Maßen 100 cm x 200 cm oder 100 cm x 210 cm bestellen519,00 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
LAGER Kunststoff Haustür "LORE" 71 mm kurze Lieferzeit Weiß RAL 9016 beidseitig innen öffnend DIN rechtsHaustür schnell lieferbar LAGER PVC Haustür "LORE" 71 mm Weiß mit sicherer 5-fach Rollzapfenverriegelung und Satinato (Milchglas) im klassischen Verkehrsweiß RAL 9016 in den Maßen 100 cm x 200 cm oder 100 cm x 210 cm bestellen619,00 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
Ellinghaus, Ulrich: Unternehmerische Sorgfaltspflichten in der LieferketteUnternehmerische Sorgfaltspflichten in der Lieferkette , Betroffene Unternehmen, Umsetzung der Anforderungen, Rechtsfolgen bei Nichtbeachtung und vieles mehr , Rückleuchten > Lichter, Leuchten & Blinker , Auflage: 1. Auflage, Erscheinungsjahr: 20240613, Titel der Reihe: dtv-Taschenbücher Beck Rechtsberater##, Autoren: Ellinghaus, Ulrich, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 288, Keyword: Lieferketten; Lieferkettensorgfaltspflichtengesetz; LkSG; Risikoanalyse; Sorgfaltspflicht, Fachschema: Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 288 Blätter, Länge: 240, Breite: 159, Höhe: 17, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burkart, Lucas: Stadt in Verhandlung. 1250-1530Stadt in Verhandlung. 1250-1530 , Band 3 der Stadt.Geschichte.Basel untersucht, wie sich Basel im Spätmittelalter von einer kleinen Bischofsstadt zur mittelgrossen Zunftstadt entwickelt. Bauliche Verdichtung, Bevölkerungswachstum und politischer Wandel prägen die Stadt zwischen 1250 und 1530 in einer bis heute spürbaren Weise. Von den Bettelorden zu Humanismus und Reformation, von einer christlichen Mehrheitsgesellschaft zur rein christlichen Stadt, von den Dienstleuten des Bischofs zu den Zünften, vom Gewerbe zu den Handelsgesellschaften und vom Städtebund zur Eidgenossenschaft: Dieser Wandel musste stets ausgehandelt werden und verlieh der Stadt und der Gesellschaft ein Gesicht, das wir zu kennen meinen. Doch der Eindruck trügt, und so zeigt der Band in Vertrautem Unbekanntes, in Gewohntem Entferntes und in Kontinuitäten historische Differenz. , Steuerketten, Zahnriemen & Einbausätze > Motoren & Motorteile , Erscheinungsjahr: 20240309, Titel der Reihe: Stadt.Geschichte.Basel#3#, Autoren: Burkart, Lucas~Hitz, Benjamin~Moddelmog, Claudia, Redaktion: Burkart, Lucas, Seitenzahl/Blattzahl: 332, Abbildungen: meist farbige Abbildungen, Grafiken und Karten, Keyword: Basler Konzil; Bettelorden; Buchdruck; Eidgenossenschaft; Enea Silvio Piccolomini; Erasmus von Rotterdam; Erdbeben; Habsburg; Handel; Handwerk; Hans Holbein; Heiligenkult; Heiliges Römisches Reich; Humanismus; Johannes Froben; Reformation; Spätmittelalter; Stände; Zünfte, Fachschema: Basel~Fünfzehntes Jahrhundert~Sechzehntes Jahrhundert, Warengruppe: HC/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 182, Höhe: 25, Gewicht: 914, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LAGER Kunststoff Nebeneingangstür "ANTONIA-Q" 71 mm kurze Lieferzeit Kiefer holzähnlich innen öffnend DIN rechtsNebeneingangstür schnell lieferbar LAGER PVC Nebeneingangstür "ANTONIA-Q" 71 mm Kiefer mit sicherer 5-fach Rollzapfenverriegelung und Ornamentglas 504 im Holzdekor Kiefer in den Maßen 88 cm x 190 cm oder 98 cm x 200 cm bestellen für Hobbyraum, Werkstatt oder Carport579,00 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.